SpaceX星舰第14次试飞:从亚轨道到地球轨道的关键跨越
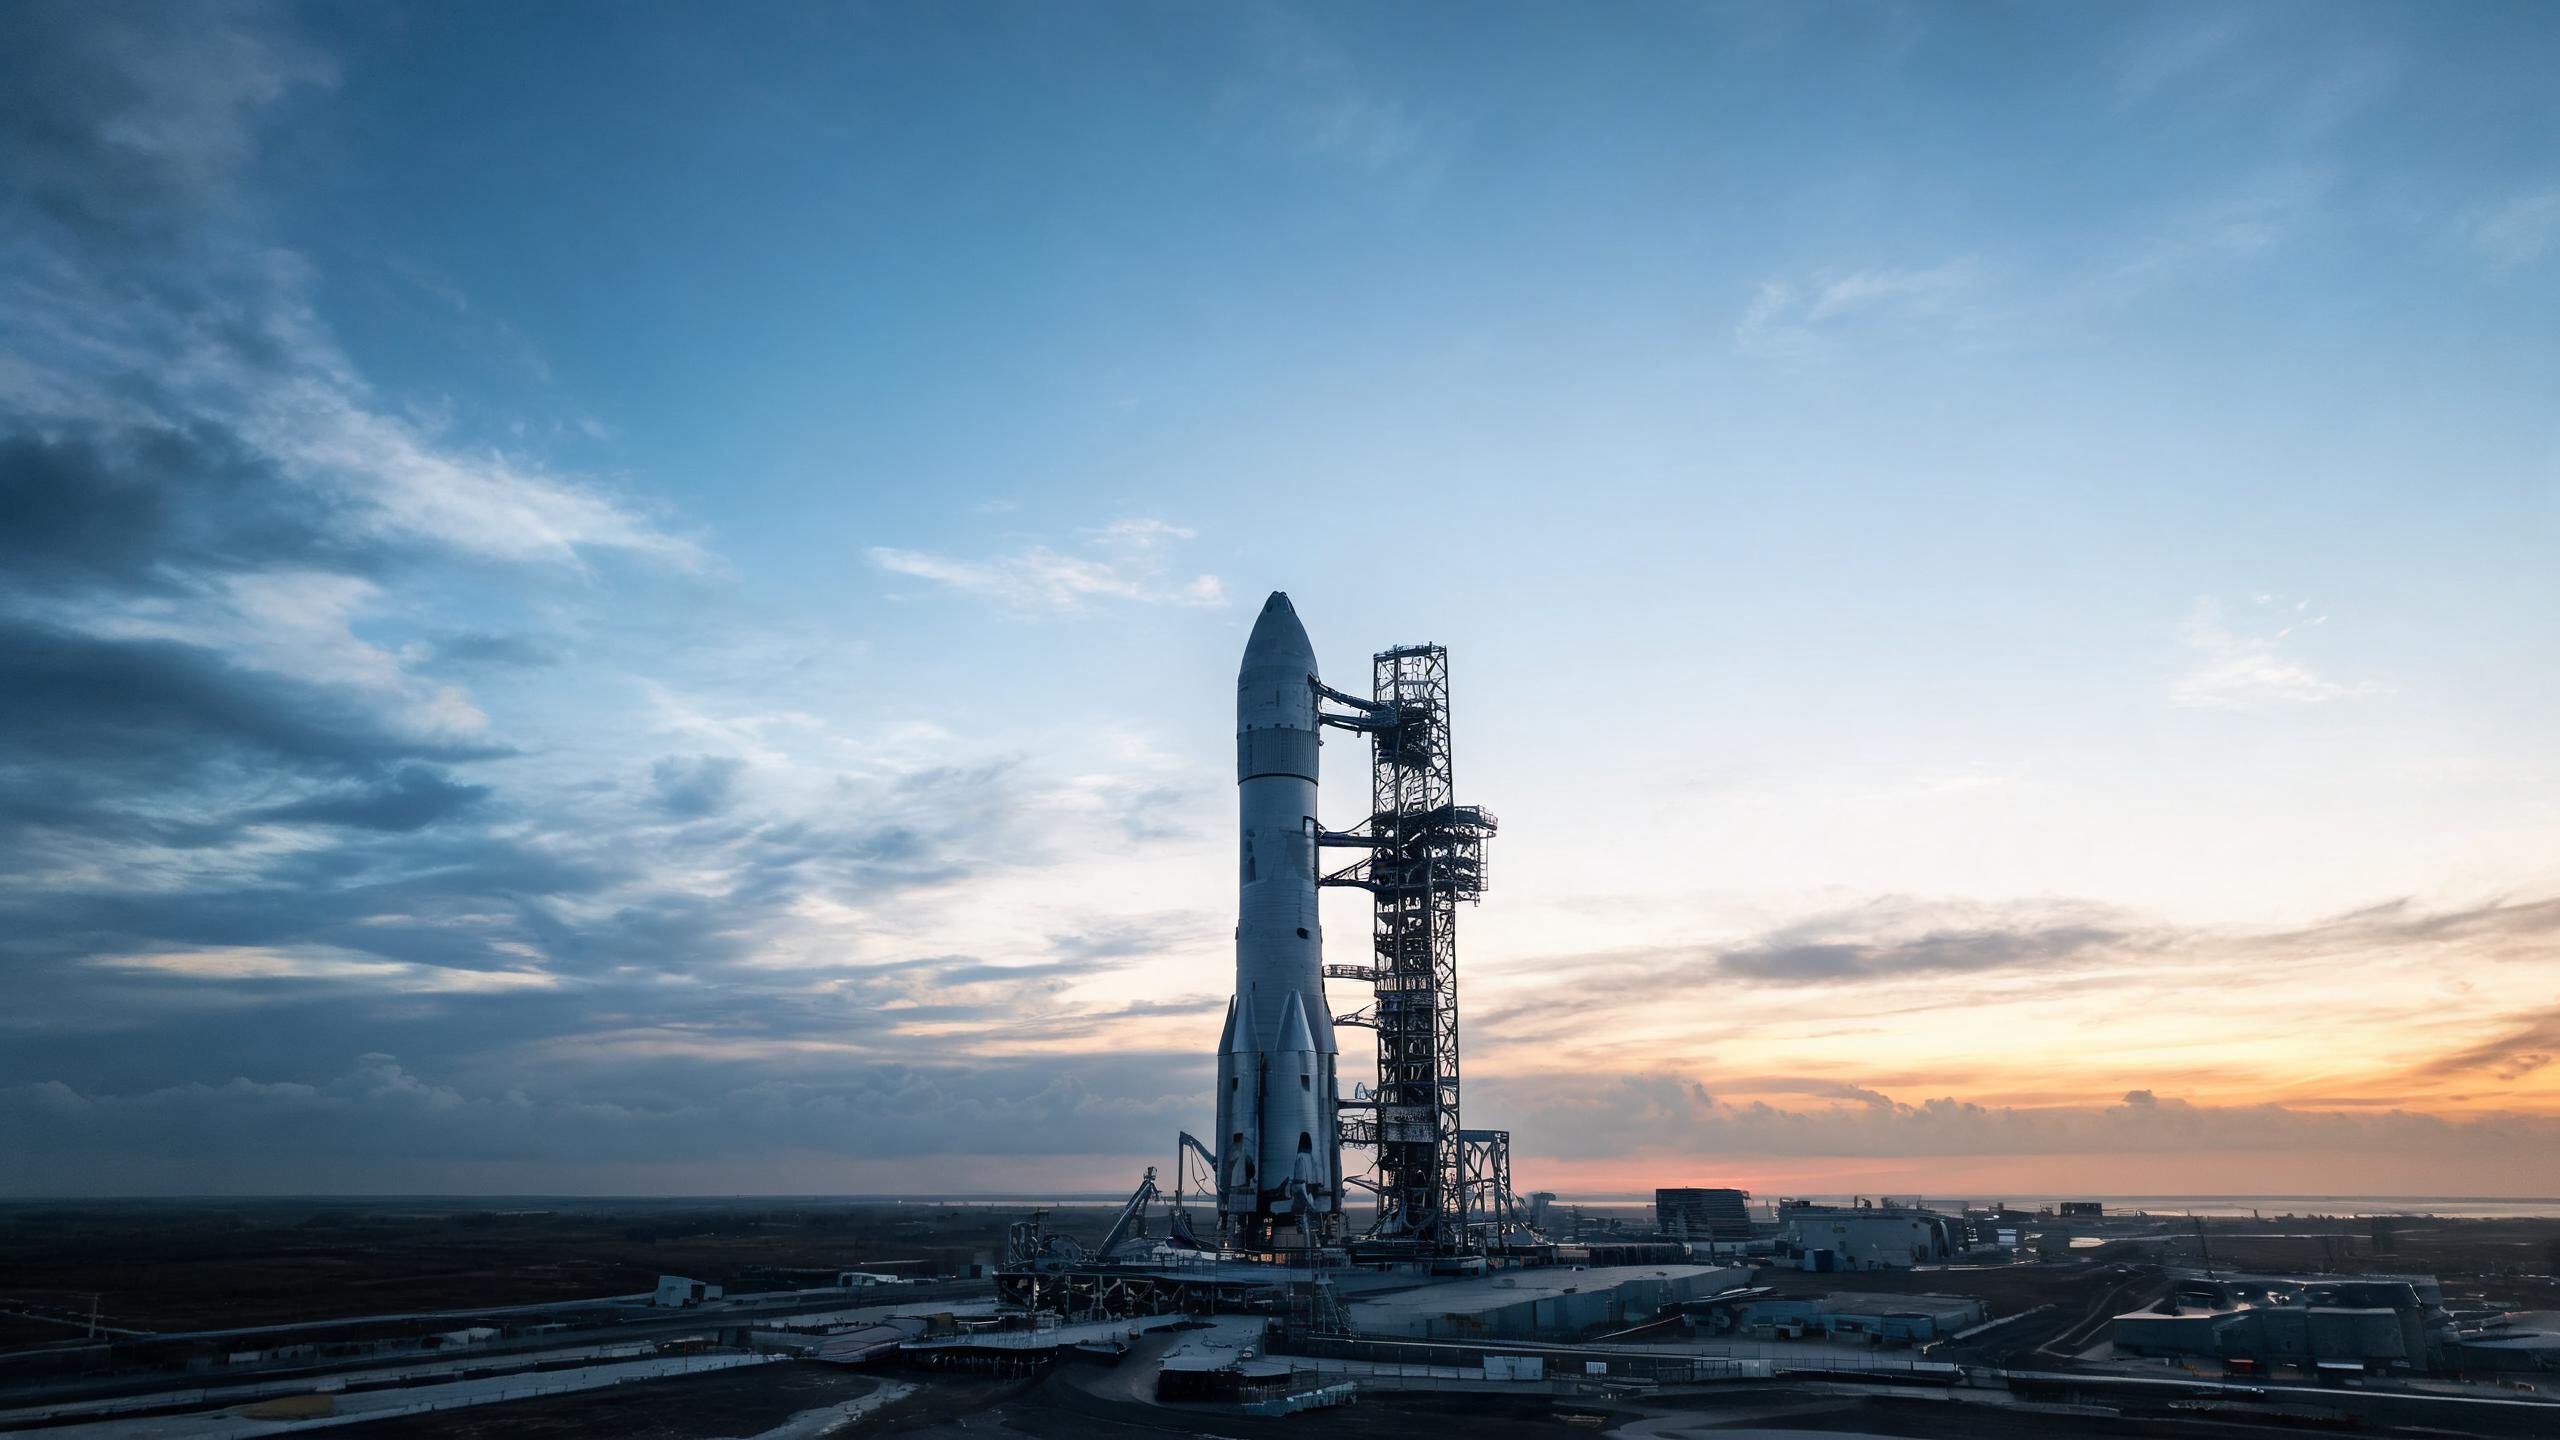
2026年9月,SpaceX星舰迎来第14次试飞,本次试飞是星舰首次尝试完整地球轨道飞行。按计划,星舰将从德州Starbase发射场起飞,一级Super Heavy分离后返回发射塔架"筷子夹"回收,二级Starship继续加速进入近地轨道,在轨完成一圈后再入大气,溅落于印度洋预定海域。如本次试飞成功,星舰将完成从亚轨道到地球轨道的关键跨越。
本次试飞还计划部署26颗星链V3卫星,这将是星舰首次执行商业载荷任务。星链V3是SpaceX新一代卫星,单星重量约1.5吨,通信容量是V2 mini的3-4倍。26颗V3卫星的部署标志着星舰从"研发试飞"走向"商业运营"。
星舰技术路径:从原型到运营
星舰是SpaceX研发的全可复用超重型火箭,设计目标近地轨道运力100-150吨(可复用模式)。其技术路径经历了多次迭代:
1. 原型试飞阶段(2019-2021)
Starship原型SN系列进行多次12.5km亚轨道试飞,验证垂直起降能力。期间多次失败爆炸,但每次失败都为后续迭代提供了关键数据。
2. 轨道试飞阶段(2023-2026)
2023年4月首次轨道试飞(IFT-1)失败;2023年11月IFT-2实现一级分离但二级爆炸;2024年多次试飞逐步实现一级"筷子夹"回收(2024年10月IFT-5首次成功)和二级溅落。本次第14次试飞是首次完整轨道飞行+载荷部署。
3. 商业运营阶段(2027-)
本次试飞成功后,星舰将进入商业运营阶段,承担星链V3卫星部署、月球载人任务(Artemis)、火星载资赛等任务。
Blue Origin New Glenn:迟到多年的首飞成功
与SpaceX同步,Blue Origin的New Glenn火箭近期成功完成发射,将NASA两颗火星轨道器(ESCAPADE任务)送入轨道。New Glenn是Blue Origin研发的重型火箭,近地轨道运力45吨(可复用模式),一级可复用(海上平台着陆)。
New Glenn的首飞时间多次推迟,从最初计划的2020年推迟至2026年才完成。本次首飞成功标志着Blue Origin正式进入轨道发射市场,打破了SpaceX在美国重型火箭市场的垄断地位。本次发射的载荷为NASA ESCAPADE任务的两颗火星轨道器,用于研究火星磁层与太阳风相互作用。
Blue Origin vs SpaceX:差异化竞争
New Glenn与Falcon 9/Starship形成差异化竞争:New Glenn运力更大(45吨 vs Falcon 9的22吨),但小于Starship(100吨+);一级回收采用海上平台着陆,与Falcon 9相同。Blue Origin的优势在于其客户基础(NASA、亚马逊Kuiper星座等)和资金实力;劣势在于发射节奏慢(首飞后商业化运营需要1-2年)。
美国商业航天的双雄格局
SpaceX与Blue Origin的同步进展,标志着美国商业航天进入"双雄格局"。SpaceX凭借星舰的运力优势与星链的商业闭环,占据超重型与中型市场;Blue Origin凭借New Glenn进入重型市场,与SpaceX形成制衡。NASA作为关键客户,通过Artemis月球计划、ESCAPADE火星任务等同时扶持两家公司,避免单一供应商依赖。
对中国商业航天的启示
SpaceX星舰首次入轨+载荷部署,对中国商业航天有三重启示:一是可复用超重型火箭的技术可行性已验证,中国民营火箭企业(箭元、蓝箭等)的"筷子夹火箭"路线有明确对标;二是星舰的商业化运营(星链V3部署)将推动中国卫星互联网星座(千帆、国网)的部署成本压力,加速中国可复用火箭研发;三是美国商业航天的双雄格局,启示中国在商业航天领域需要培育多个头部企业,避免单一企业垄断。
影响与展望
本次SpaceX星舰首次入轨+载荷部署,是世界商业航天的里程碑事件。星舰的商业化运营将改变全球航天发射市场格局:超重型运力+低成本(可复用)的组合,将开启月球基地、火星载资赛、大型空间站等新市场。Blue Origin的同步入局,将推动美国商业航天从"SpaceX一家独大"走向"双雄竞争",提升市场活力。
对中国而言,星舰的成功既是压力也是动力。压力在于中国卫星互联网星座组网成本将面临星舰的降维打击;动力在于星舰的技术路径已验证,中国民营火箭企业可对标加速。未来3-5年是中国可复用火箭的关键窗口期,能否在2028-2030年实现中型可复用火箭商业化,将决定中国商业航天在全球市场中的地位。