空间激光通信企业氦星光联近日披露完成A2轮融资,融资总额超过5亿元人民币。雄安科技创新成长股权投资基金、武汉光谷科创产业投资基金联合领投,常州毅岭致星、青岛钰湖引力柒号、赛特威尔控股、苏州康润星、嘉兴禾黄芯程、西安天泓高端装备强基创新基金、广州创享元光人工智能创业投资基金、玥合瑞成和吉富创投等机构参与。
公司称,2026年内累计融资已超过7亿元,本轮资金将用于超高速激光通信组网产品研发、产能扩充和应用场景拓展。公开披露没有给出投后估值、投资方取得的股权比例,也没有披露营业收入、在手订单、客户结构、产能利用率和现金消耗。因而,这笔融资能够确认的是资本投入与扩产计划,不能直接等同于规模订单或商业化已经完成。
资本投向的是星间网络的工程化能力
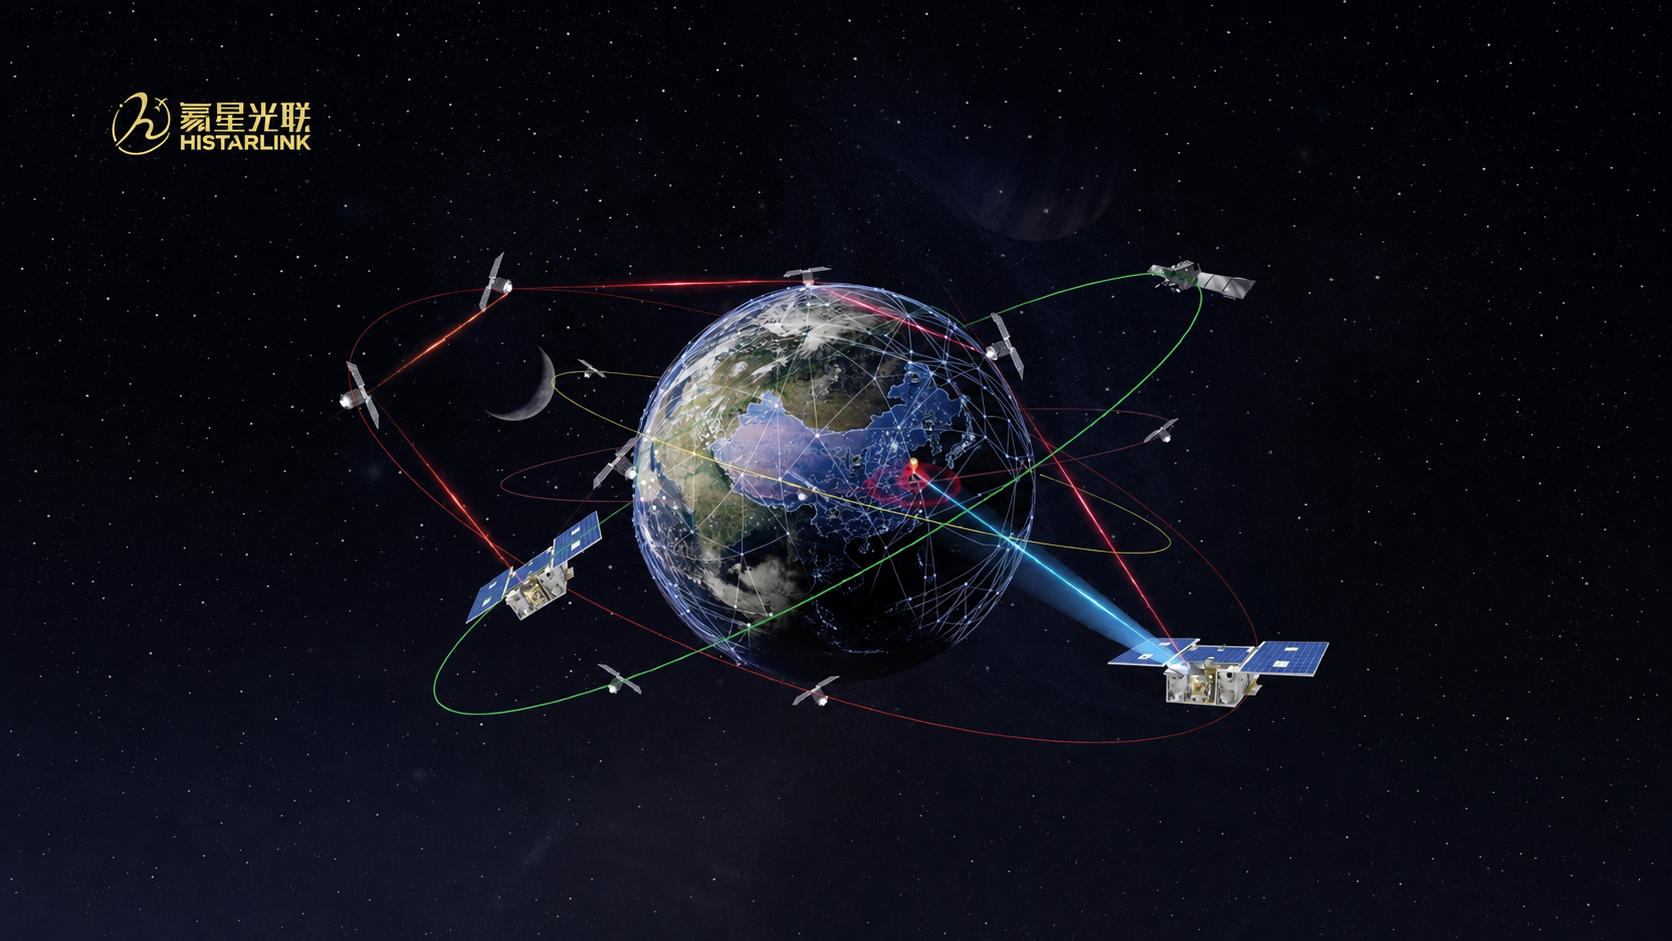
氦星光联成立于2021年,业务覆盖卫星激光通信终端以及星间、星地激光通信系统。公司披露的产品包括100Mbps、10Gbps和百Gbps级终端,并称围绕星载激光产品形成超过65%的上游核心模组自研化率。与传统微波链路相比,激光通信具有带宽高、波束窄和频谱资源约束较少等特点,但对捕获、瞄准、跟踪精度,对热控、振动、辐照适应性和终端一致性的要求也更高。
公司曾为“三体计算星座”首发12颗卫星配套24套激光通信终端,并披露完成11条星间链路的在轨建链、通信和互联计算验证。这个节点说明产品已经越过纯地面样机阶段,但在轨验证与面向大规模星座的长期稳定运行仍是两个层级。单批载荷能够建链,尚不能自动证明数百套终端可以按统一质量、成本和周期连续交付。
本轮领投方分别来自雄安新区和武汉光谷,其他投资方又覆盖高端装备、人工智能和地方产业资本,显示资本结构正在围绕光电子、航天制造和区域产能组织资源。对一家硬件企业而言,这类股东组合可能带来厂房、供应链和客户协同,但真正的结果仍要由采购合同、产线节拍和回款数据验证。
扩产之前要解决成本、良率与供应链
空间激光通信终端不是普通通信设备。核心环节涉及激光器、探测器、精密光机、快速控制、信号处理、星载电源与热设计,任何一个部件的批次差异都可能影响建链速度、误码率和寿命。公司强调自研化率,有助于降低部分供应风险,却不意味着所有关键器件已经摆脱外部依赖,也不能替代宇航级筛选和长期可靠性数据。
产能扩充还会把研发型公司的管理难题放大:研发样机强调性能边界,批量制造强调工艺固化、供应商质量、测试覆盖率和返工成本。低轨星座建设可以形成大批量需求,但项目节奏受发射进度、卫星平台定型、总体单位采购安排以及资金到位情况影响。若下游星座推迟,新增产线和库存就可能转化为现金流压力。
公开材料没有披露公司核心团队的新变化,也没有给出本轮融资后的人员与产线目标。因此,不能仅凭融资规模推断组织能力已经与扩产计划匹配。后续更有判断价值的数据包括:月度或年度可交付套数、关键工序良率、客户验收周期、核心器件国产化口径,以及从合同到回款的转换速度。
下一节点不是再融资,而是可重复交付
国内空间激光通信赛道同时存在科研院所、央企体系单位和多家商业公司。竞争不仅发生在通信速率,也发生在重量、功耗、建链时间、平台适配、成本和在轨可靠性上。随着卫星互联网与遥感星座进入组网阶段,客户更关心终端能否标准化装星、能否与不同卫星平台快速适配,以及批量采购后单位成本能否下降。
氦星光联目前拥有在轨验证和资本补充两项条件,下一步需要把这两项条件转化为可复核的经营节点:持续获得批量订单,稳定扩大产能,在更多卫星批次完成组网验证,并披露更清晰的交付与收入质量。只有当终端从少量任务配套走向连续、低返工的批量交付,超过5亿元的融资才真正转化为空间激光通信产业化能力。