Lilium的终章:专利资产1800万欧元易主Archer
2026年9月,德国电动垂直起降航空器(eVTOL)先锋企业Lilium的清算程序进入资产处置阶段。这家曾经被誉为"欧洲Joby"的明星企业,在2024年底因资金链断裂申请破产保护后,其核心专利组合终于找到了买家——美国eVTOL厂商Archer Aviation以1800万欧元的价格收购了Lilium的全部知识产权资产,包括电动推进、电池管理、倾转旋翼控制等关键专利。
值得关注的是,Lilium五座验证机Lilium Jet的原型机已在清算程序中拆解,部分硬件以废金属价格出售。这家累计融资超过8亿美元、员工一度超过1000人的企业,最终以不到2亿欧元的总清算价值收场,成为eVTOL行业第一波洗牌中最具警示意义的案例。
Joby加速:全美10州巡演+FAA认证最后阶段
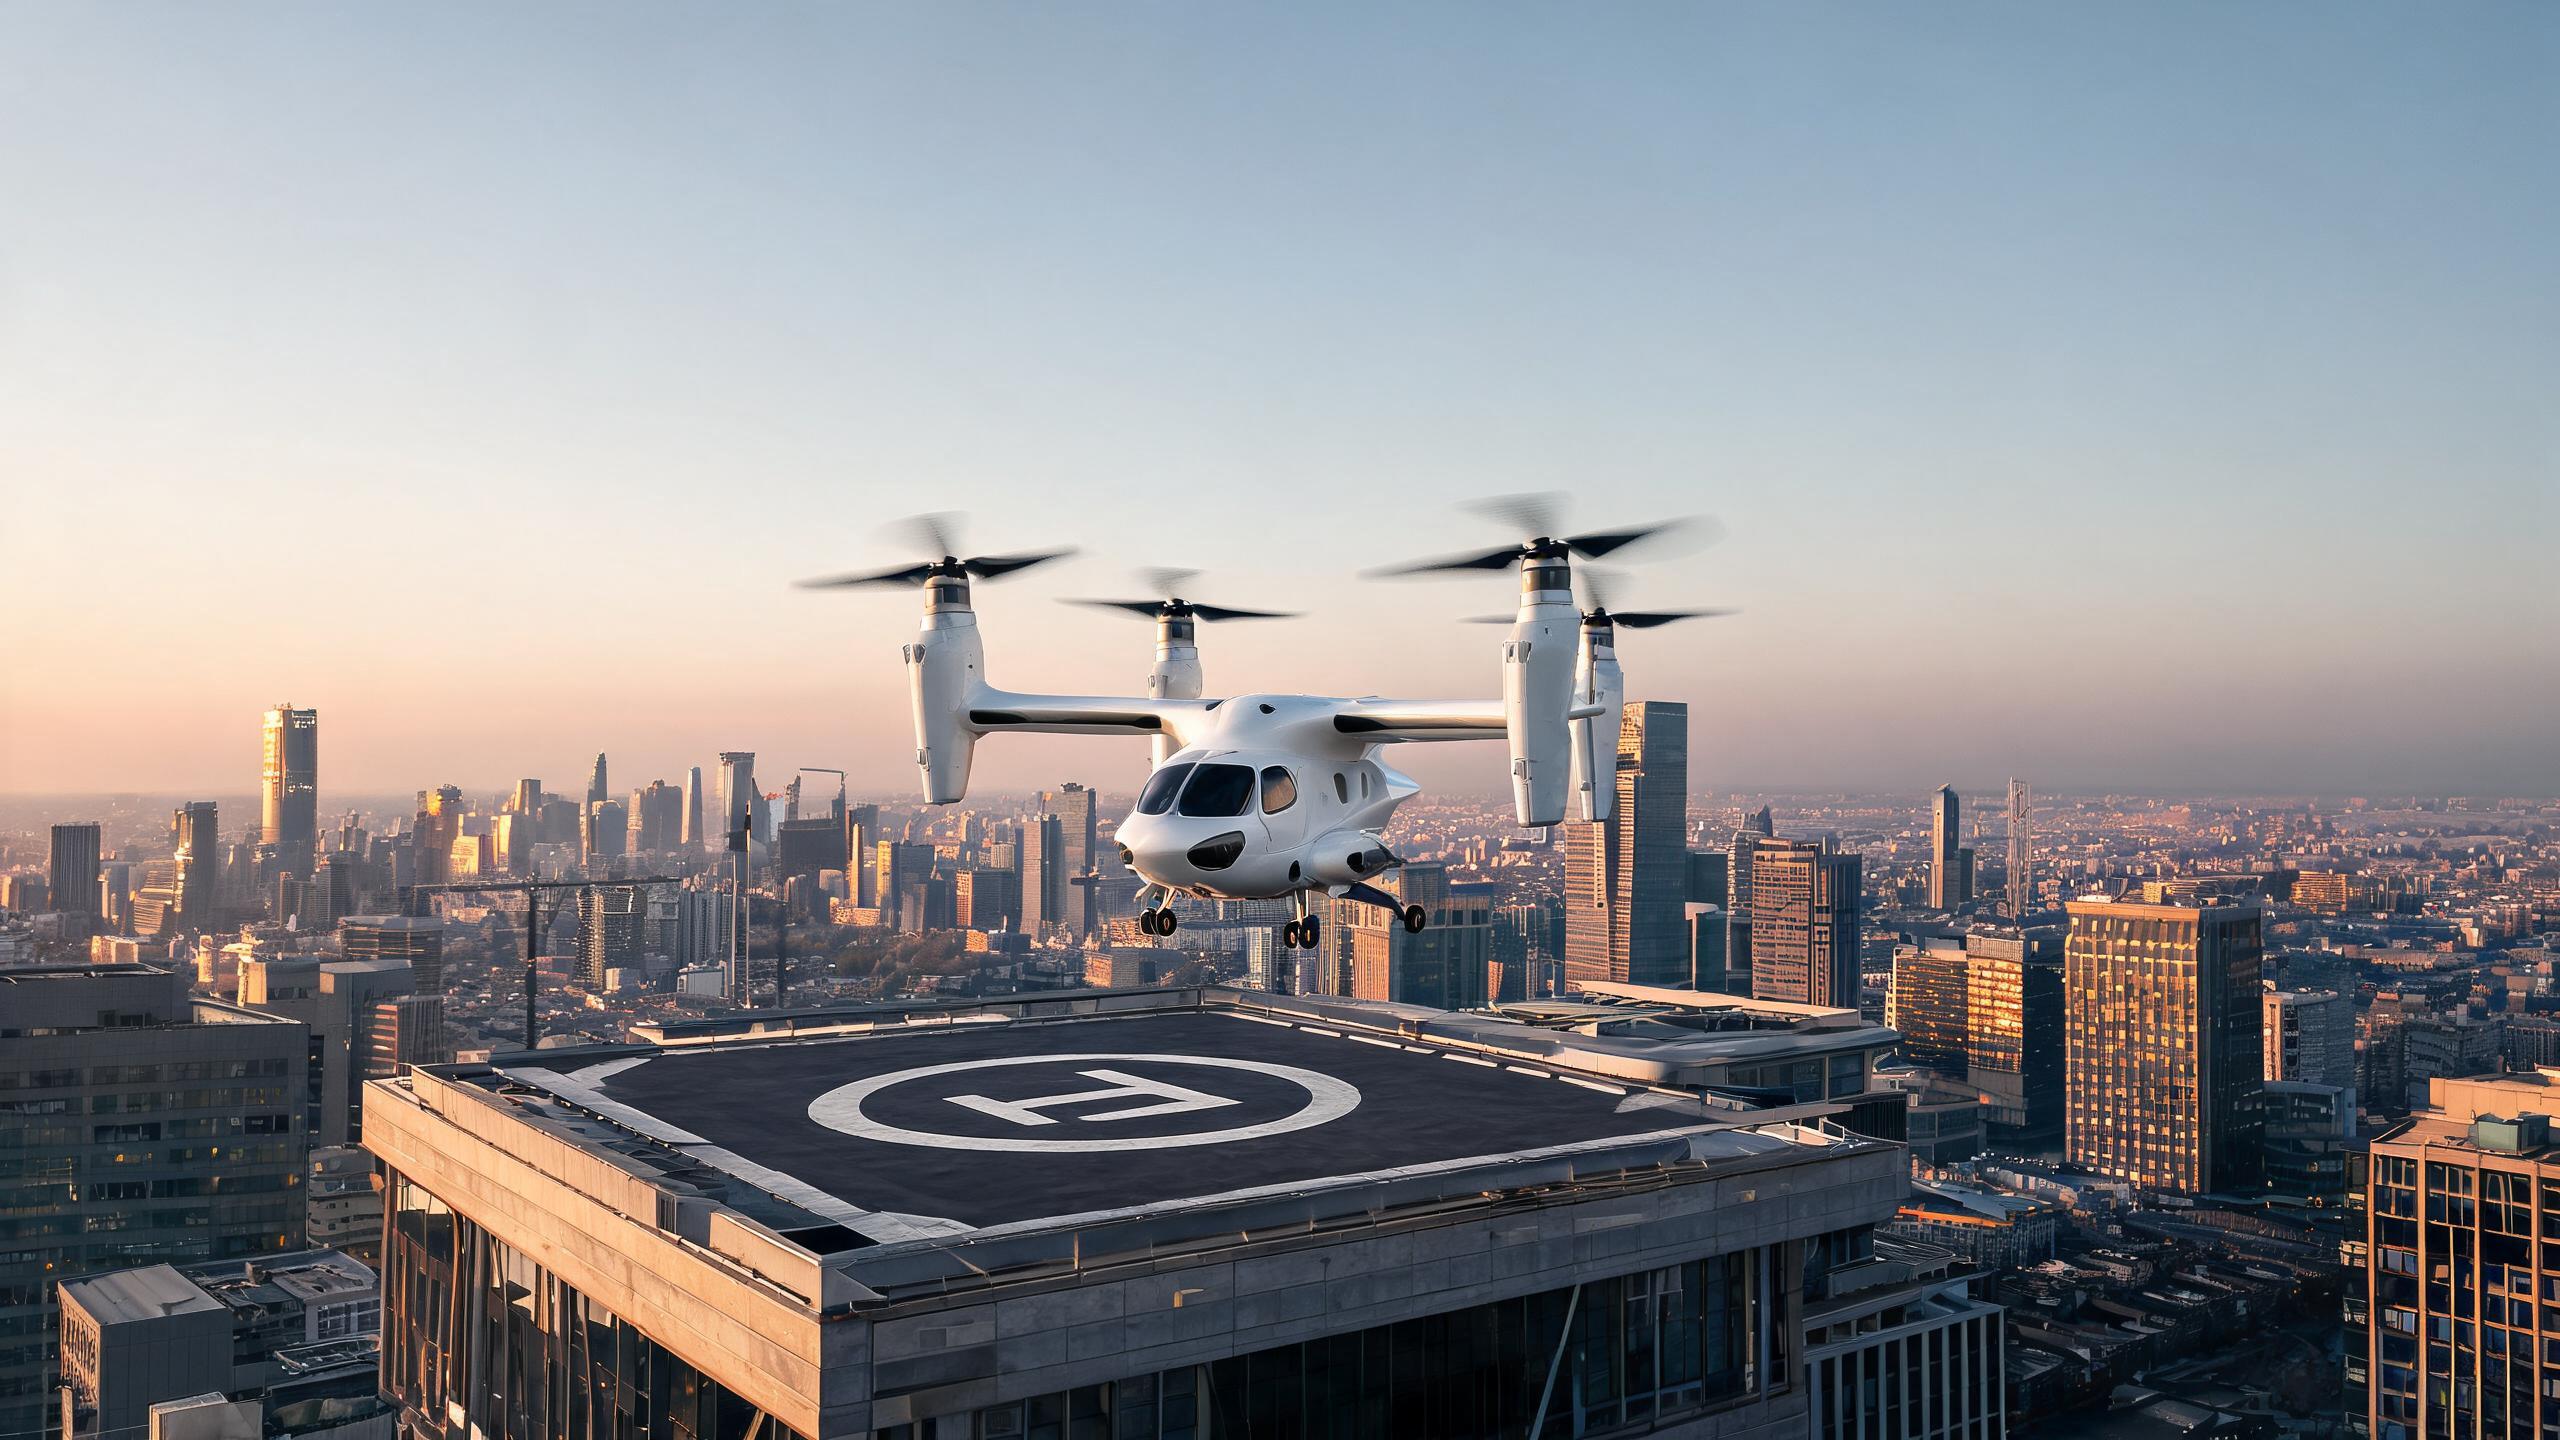
与Lilium的终结形成鲜明对比,美国Joby Aviation正在全力冲刺商业化。2026年9月,Joby启动了覆盖全美10个州的飞行演示巡回活动,选择了包括纽约、洛杉矶、芝加哥、迈阿密等核心城市作为演示点,向潜在航空公司客户和监管机构展示其S4 eVTOL的实际运营能力。
更关键的是,Joby的FAA型号合格证(TC)认证工作已进入最后阶段。根据公司最新披露,S4已完成超过95%的认证审查条款,剩余条款主要集中在持续适航维修方案和部分航电系统软件确认。Joby预计在2027年上半年获得FAA最终TC认证,届时将成为美国首家获得商业运营资质的eVTOL企业。
Joby的商业化布局也已成熟。公司与达美航空(Delta Air Lines)的合作关系已扩展至覆盖纽约肯尼迪机场和洛杉矶国际机场的航线网络,并计划在2027年开通首批商业航班。单次飞行收费预计在200-300美元区间,定位高端商务出行市场。
亿航的ICAO突围:Fast Track方案的国际标准博弈
中国eVTOL企业亿航智能(EHang)选择了与Joby不同的突围路径。2026年9月,亿航向国际民航组织(ICAO)正式提交了"Fast Track"快速认证方案,旨在为载客级eVTOL建立一套区别于传统航空器的国际适航标准框架。
这一方案的核心是利用亿航EH216-S和VT-30在中国民航局(CAAC)已获得的型号合格证作为基础,推动ICAO成员国之间的适航互认。亿航的策略是先在低风险旅游观光场景完成商业化运营验证,再向城市空中交通(UAM)场景延伸。
目前亿航已在广州、深圳、合肥等城市开通了常态化低空旅游航线,累计安全飞行超过10万架次。这一运营数据成为其向ICAO游说Fast Track方案的重要背书。但行业专家指出,观光场景的载客量(2人)和运营环境(非人口稠密区)与城市空中交通场景存在显著差异,互认标准的技术基础仍需进一步验证。
行业洗牌加速:从百花齐放到赢者通吃
Lilium的终结与Joby的加速、亿航的突围,共同构成了2026年全球eVTOL行业的关键转折点。行业格局正在从过去五年的"百花齐放"——数十家初创企业同期推进、累计融资超过百亿美元,快速进入"赢者通吃"阶段。
这一趋势背后的逻辑有三层:
第一,适航认证的门槛效应。FAA和EASA的型号合格证认证周期普遍长达5-7年,认证成本超过10亿美元,这天然淘汰了资金实力不足的中尾部企业。Lilium在破产前的现金储备仅能维持约3个月的运营,根本无力支撑到认证完成。
第二,供应链规模化的马太效应。头部企业在电机、电池、复合材料等核心零部件的采购量达到万架级时,单位成本可下降40-60%。Lilium的年产量规划仅200架,而Joby已将2027年的年产量目标提升至500架,供应链成本的差距进一步拉大。
第三,运营网络的护城河效应。Joby与达美航空、Uber Technologies的合作,以及亿航在中国多个城市的运营网络,构成了后入者难以跨越的运营壁垒。即使有资金支持重新进入,也难以在3-5年内建立起同等规模的运营网络。
影响与展望:2027年成行业分水岭
展望2027年,全球eVTOL行业将迎来关键的商业化元年。Joby和亿航有望分别在北美和中国实现首批商业航班开通,行业从"技术验证"正式进入"商业验证"阶段。
对于中国的低空经济政策制定者而言,Lilium的教训提供了重要参考:单纯的技术突破不足以支撑一个行业的商业化,必须有持续的资本支持、清晰的盈利路径和完整的供应链体系。中国在推进低空经济的过程中,需要在政策补贴、保险体系、基础设施(起降场、空管)等环节同步建设,避免重蹈Lilium"技术先进、商业失败"的覆辙。
对于投资者,eVTOL行业的投资逻辑已从"投技术"转向"投头部"。预计2026年底至2027年,全球eVTOL企业将经历新一轮并购整合,头部企业的估值溢价将进一步扩大,中尾部企业的生存空间将持续收窄。